ETF-Sparpläne verstehen und richtig nutzen
Du legst eine Sparrate fest, wählst einen Fonds und lässt das Ganze laufen. So weit die Theorie. In der Praxis entscheiden ein paar Details darüber, wie gut das für dich funktioniert: welcher Index, welche Fondsart, welche Sparrate und bei welcher Bank.
Notiert am 28. Oktober 2026 — seit 2019 dieselbe Rate, drei Anpassungen.
Was ein Sparplan technisch macht
Ein Sparplan kauft automatisch Anteile eines Fonds zu einem festen Termin, meist monatlich. Du gibst einen Betrag an, die Depotbank führt den Kauf aus, und du musst nichts weiter tun. Das ist der Kern. Weil der Betrag gleich bleibt, kaufst du bei hohen Kursen weniger Anteile und bei niedrigen mehr.
So läuft der Kauf ab
Sparrate festlegen
monatlichEin Betrag, der ohne Nachdenken vom Konto geht. Der Termin liegt fest, du entscheidest ihn einmal.
Anteile werden gekauft
automatischDie Depotbank führt die Order aus. Bruchstücke sind üblich, du musst keine ganze Anteilseinheit kaufen.
Kurse schwanken, Menge gleicht aus
langfristigBei hohen Kursen bekommst du weniger Anteile, bei niedrigen mehr. Diesen Effekt nennt man Kostendurchschnittseffekt. Er ist kein Trick und keine Garantie auf Gewinn, aber er nimmt dir die Entscheidung ab, wann du einsteigen sollst, und das ist bei den meisten Anlegern der schwierigste Teil.
Übertrag
eine Rate, ein Fonds
Der schwierigste Teil ist der erste Dauerauftrag.
Den passenden Index wählen
Der MSCI World ist im deutschen ETF-Diskurs ein Standardbegriff und wird oft als Kernbaustein globaler Portfolios genannt. Er bündelt Industrieländeraktien und sorgt damit für breite Streuung über viele Märkte und Branchen. Das ist ein guter Ausgangspunkt.
Wer es weiter fassen will, nimmt einen Index hinzu, der Schwellenländer enthält, oder greift gleich zu einem All-World-Ansatz. Wichtig ist weniger, welchen der Varianten du wählst, als dass du dich für eine entscheidest und sie über Jahre durchhältst. Ein häufiger Wechsel kostet Zeit, oft Ordergebühren und meist die Ruhe, die den Plan überhaupt tragen soll.
Thesaurierer oder Ausschütter
Die Frage entscheidet nicht über den Erfolg eines Sparplans, aber über den Aufwand daneben. Beide Varianten halten dieselben Aktien — sie gehen nur unterschiedlich mit den Erträgen um.
Zwei Fondsarten, ein Vergleich
Thesaurierer
Erträge bleiben im FondsErträge werden wieder angelegt und erhöhen den Anteilswert. Für den Vermögensaufbau ist das meist die einfachere Wahl, weil du dich um nichts kümmern musst.
Ausschütter
Erträge gehen an dichErträge werden ausbezahlt. Das kann passen, wenn du die Ausschüttung für den Sparerpauschbetrag nutzen willst oder im Ruhestand regelmäßige Zahlungen bevorzugst.
Steuerlich gibt es Unterschiede bei der Vorabpauschale, die auf der Steuerseite genauer erklärt sind. Beim Thesaurierer fällt sie auf die Wertsteigerung an, beim Ausschütter wird sie mit den ausgeschütteten Erträgen verrechnet.
Wie hoch sollte die Sparrate sein
Eine Sparrate sollte regelmäßig durchhalten, auch in einem Monat mit unerwarteten Ausgaben. Ich empfehle, mit einer Summe zu starten, die sich ohne Nachdenken vom Konto abbuchen lässt, und sie erst zu erhöhen, wenn sie sich über mehrere Monate bewährt hat.
Rate 1
Klein anfangen
Eine zu hohe Rate am Anfang führt häufiger zum Aussetzen des Sparplans als eine zu niedrige. Lieber drei Monate zu niedrig als einmal ausgesetzt.
Rate 2
Erst nach Bewährung erhöhen
Wenn die Summe über mehrere Monate ohne Nachdenken abgeht, ist Platz für die nächste Stufe. Das ist ein ruhigerer Weg als eine große Rate, die im dritten Monat weh tut.
Rate 3
Mit dem Einkommen mitwachsen
Erhöhe die Rate, wenn dein Einkommen steigt. Kleine Anpassungen über die Jahre summieren sich stärker, als man denkt.
Rate 4
Nicht auf runde Beträge zielen
Ob 75 oder 100 Euro ist unwichtiger als die Frage, ob die Rate bleibt. Der Betrag ist eine Gewohnheit, keine Zielmarke.
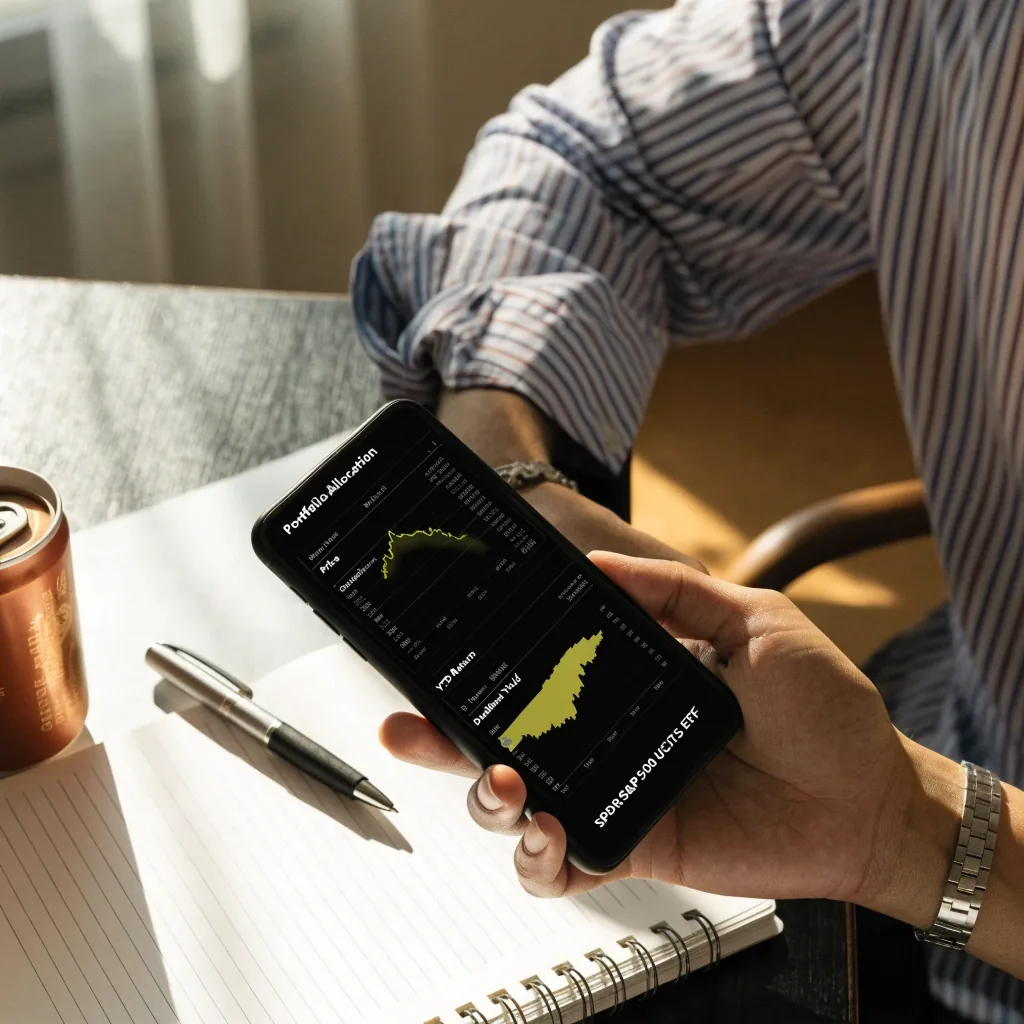
Der SPDR S&P 500 UCITS ETF steht bei europäischen Anlegern für einen bewussten US-Schwerpunkt.
Er bildet den S&P 500 ab und wird in vielen Vergleichen als Kernbaustein für US-Marktexposure genannt. Wenn du bereits einen Welt-ETF hältst, bringst du damit einen erheblichen US-Anteil mit. Ein zusätzlicher S&P-500-ETF verstärkt diesen Schwerpunkt. Das ist eine bewusste Entscheidung und keine falsche, solange du weißt, was du tust. Ich halte eine solche Position und schreibe gelegentlich über die Gründe.
Wo du den Sparplan führst
Depotbanken unterscheiden sich bei Orderkosten, Sparplanausführung und Auswahl an Fonds. Für den Anfang ist eine Bank mit kostenlosen oder günstigen Sparplänen auf breite Indizes meist ausreichend.
Orderkosten prüfen
Bei kleinen Sparraten wiegt die Ausführungsgebühr schwerer als bei großen. Rechne die Kosten einer typischen Ausführung in Prozent deiner Rate um, bevor du dich entscheidest.
Fondsauswahl ansehen
Nicht jede Bank führt jeden Index. Prüfe vor der Depoteröffnung, ob dein Wunschfonds sparplanfähig ist und ob er in derselben Form auch später noch verfügbar bleibt.
Freistellungsauftrag hinterlegen
Achte darauf, dass du einen Freistellungsauftrag hinterlegen kannst, sonst wird bei Ausschüttungen und Vorabpauschale unter Umständen Steuer abgeführt, die du dir später zurückholen müsstest. Diese kleine Einstellung spart echte Arbeit.
Wie du Fortschritt misst, ohne nervös zu werden
Schau nicht täglich auf den Kontostand. Ein sinnvoller Rhythmus ist ein Blick pro Quartal, plus eine jährliche Kontrolle, ob die Sparrate noch passt und ob der Freistellungsauftrag korrekt verteilt ist. Vergleiche dich nicht mit Kurszielen aus dem Netz.
Für den langfristigen Vermögensaufbau zählen zwei Dinge: dass du weiter einzahlst und dass die Kosten niedrig bleiben. Beides kannst du prüfen, ohne eine einzige Kursprognose zu lesen. Wer die Zahl der Einzahlungen zählt statt die Höhe des Depots, bleibt ruhiger — und ruhige Anleger setzen seltener aus.
Wann du etwas ändern solltest
Ein Sparplan ist kein Vertrag auf Lebenszeit. Ändere ihn, wenn sich deine Lebenssituation ändert, wenn die Kosten dauerhaft steigen oder wenn du merkst, dass deine Aufteilung nicht mehr zu dir passt. Was du nicht tun solltest, ist ihn wegen eines schlechten Monats pausieren. Genau in solchen Phasen entstehen die Anteile, die später den Unterschied machen. Das ist keine Prognose, sondern eine Beobachtung aus meiner eigenen Zeit als Anleger.
Anpassen, wenn
deine Lebenssituation sich ändert, dein Einkommen steigt oder du merkst, dass deine Aufteilung nicht mehr zu dir passt.
Anpassen, wenn
die Kosten dauerhaft steigen oder die Bank die Sparplanausführung auf deinen Fonds einstellt.
Nicht pausieren, nur weil
ein einzelner Monat schlecht war. Ein schlechter Monat ist kein Signal, sondern der Normalfall an der Börse.
Nicht pausieren, nur weil
eine Prognose im Netz etwas anderes behauptet. Kursziele sind keine Grundlage für einen langfristigen Plan.
Häufige Fragen zum ETF-Sparplan
Drei Fragen, die mir in Leserzuschriften am häufigsten begegnen. Die Antworten fassen zusammen, was auf dieser Seite im Detail steht.
Was ist der Unterschied zwischen Ausschütter und Thesaurierer?
Ausschütter zahlen Erträge an dich aus, Thesaurierer behalten sie im Fonds und erhöhen den Anteilswert. Für den Vermögensaufbau ist der Thesaurierer meist einfacher, der Ausschütter kann für die Nutzung des Sparerpauschbetrags praktisch sein.
Sollte ich lieber einen Welt-ETF oder mehrere ETFs nutzen?
Ein einzelner Welt-ETF deckt bereits viele Märkte ab. Mehrere ETFs erlauben gezielte Schwerpunkte, etwa auf die USA, bringen aber mehr Verwaltungsaufwand. Beides kann sinnvoll sein, entscheidend ist, dass du die Aufteilung verstehst und beibehalten kannst.
Wie lange sollte ich einen Sparplan laufen lassen?
Es gibt keine feste Zahl. Aktienmärkte schwanken kurzfristig, und je länger du einzahlst, desto mehr gleichen sich einzelne schwache Jahre aus. Die meisten Leser planen über zehn Jahre oder mehr.
Wie es nach dem ersten Sparplan weitergeht
Wenn die Rate läuft, sind die nächsten zwei Themen die Steuer und der Blick auf den Markt. Auf der Steuerseite steht, wie Vorabpauschale und Sparerpauschbetrag zusammenspielen; in den Marktbeobachtungen notiere ich, was mir an Kursen und Nachrichten aufgefallen ist — ohne Prognosen.